Une analyse de la santé financière de votre établissement : vos documents comptables, vos coûts matières et vos marges par produit, le poids de la masse salariale et l'organisation. Vos ratios clés sont situés face aux repères de la profession, puis vous recevez une synthèse claire et vos actions prioritaires. Pour les restaurants et les commerces de bouche d'Île-de-France.
Vos comptes disent ce que l'année a rapporté, rarement où la marge se perd. Un ratio pris seul dit peu de chose ; c'est la lecture d'ensemble qui éclaire une décision. Au démarrage, après une reprise, en période de croissance ou simplement pour reprendre en main votre gestion, l'audit relie vos chiffres entre eux. C'est une démarche volontaire, à votre initiative.
Les comptes des derniers exercices, totaux recalculés : ventes, marge, excédent brut, résultat, trésorerie, endettement, et le niveau de ventes à partir duquel vous couvrez toutes vos charges (le seuil de rentabilité).
L'équipe face à l'activité : les frais de personnel comparés à la profession, les ventes par heure travaillée, heure par heure sur une journée type, les heures supplémentaires, la rotation et les absences.
La carte article par article : la construction des prix famille par famille (méthode d'Omnès), le classement popularité et marge, et le coût matière de vos fiches techniques comparé à celui de vos comptes.
Ce qui entre et ce qui se perd : l'évolution de vos prix d'achat, les fournisseurs qui pèsent le plus, le stock en jours de consommation, les pertes, la casse et les offerts, et l'énergie.
Une semaine de relevés propres à votre métier, pour savoir où la marge se perd : la salle service par service au restaurant, les invendus et les poids en boulangerie, les découpes, l'étal, les fabrications, les devis, les recettes.
Ce que disent vos clients et ce que coûtent vos canaux de vente : la note en ligne et les reproches qui reviennent, les réservations non honorées, les commissions des plateformes de livraison et de la carte bancaire.
Le personnel est étudié par créneaux et par postes, jamais par personnes ; les modalités d'organisation du temps de travail restent l'affaire de votre conseil social.
De vos documents à la restitution, en six étapes. Le devis précise la durée exacte pour votre situation.
Vous nous présentez votre établissement et les questions que vous vous posez sur vos chiffres. Réponse sous 24 h ouvrées, avec un devis sans engagement.
Le point de départ : vos documents comptables des derniers exercices (trois dans l'exemple ci-dessous). S'y ajoutent, thème par thème, les pièces dont vous disposez : export des ventes de la caisse, planning, journal de paie, factures des principaux fournisseurs, inventaires, factures d'énergie, bail, relevés des plateformes et du terminal de paiement.
Une demi-journée dans votre établissement, pendant votre activité, sans perturber le service : nous passons vos chiffres en revue avec vous et regardons l'organisation de l'équipe.
Des relevés propres à votre métier, pour savoir où la marge se perd : couverts et ventes par service, invendus, poids, pertes et casse, recettes des produits phares. Votre équipe les tient pendant une semaine, sur des grilles que nous vous remettons.
Les chiffres de vos documents sont relevés puis relus un à un, chaque total recalculé ; les indicateurs sont obtenus par des formules fixes, puis situés face aux repères publiés pour la profession, dont les sources sont citées dans le rapport.
Nous vous restituons la synthèse et les actions prioritaires, lors d'un rendez-vous, sous quelques jours, et vous remettons le rapport complet. Une question ensuite : vous nous appelez.
Et après ? Le rapport se termine par trois conseils simples : engager d'abord les actions prioritaires, montrer le rapport à votre expert-comptable, puis suivre chaque mois les quelques chiffres du tableau de bord : ce sont eux qui diront si les actions portent.
Une synthèse en un coup d'œil, un plan d'actions classé par priorité, une analyse rédigée, puis un chapitre par thème avec ses tableaux de bord, et des annexes chiffrées. Les mots du diagnostic (marge brute, excédent brut, seuil de rentabilité…) y sont expliqués en clair.
Trois exercices analysés, six thèmes étudiés, 42 pages en tout. Voici huit pages, dans l'ordre du rapport. Cliquez sur une page pour l'agrandir, puis passez à la suivante avec les flèches.
 La synthèse
 Le plan d'actions
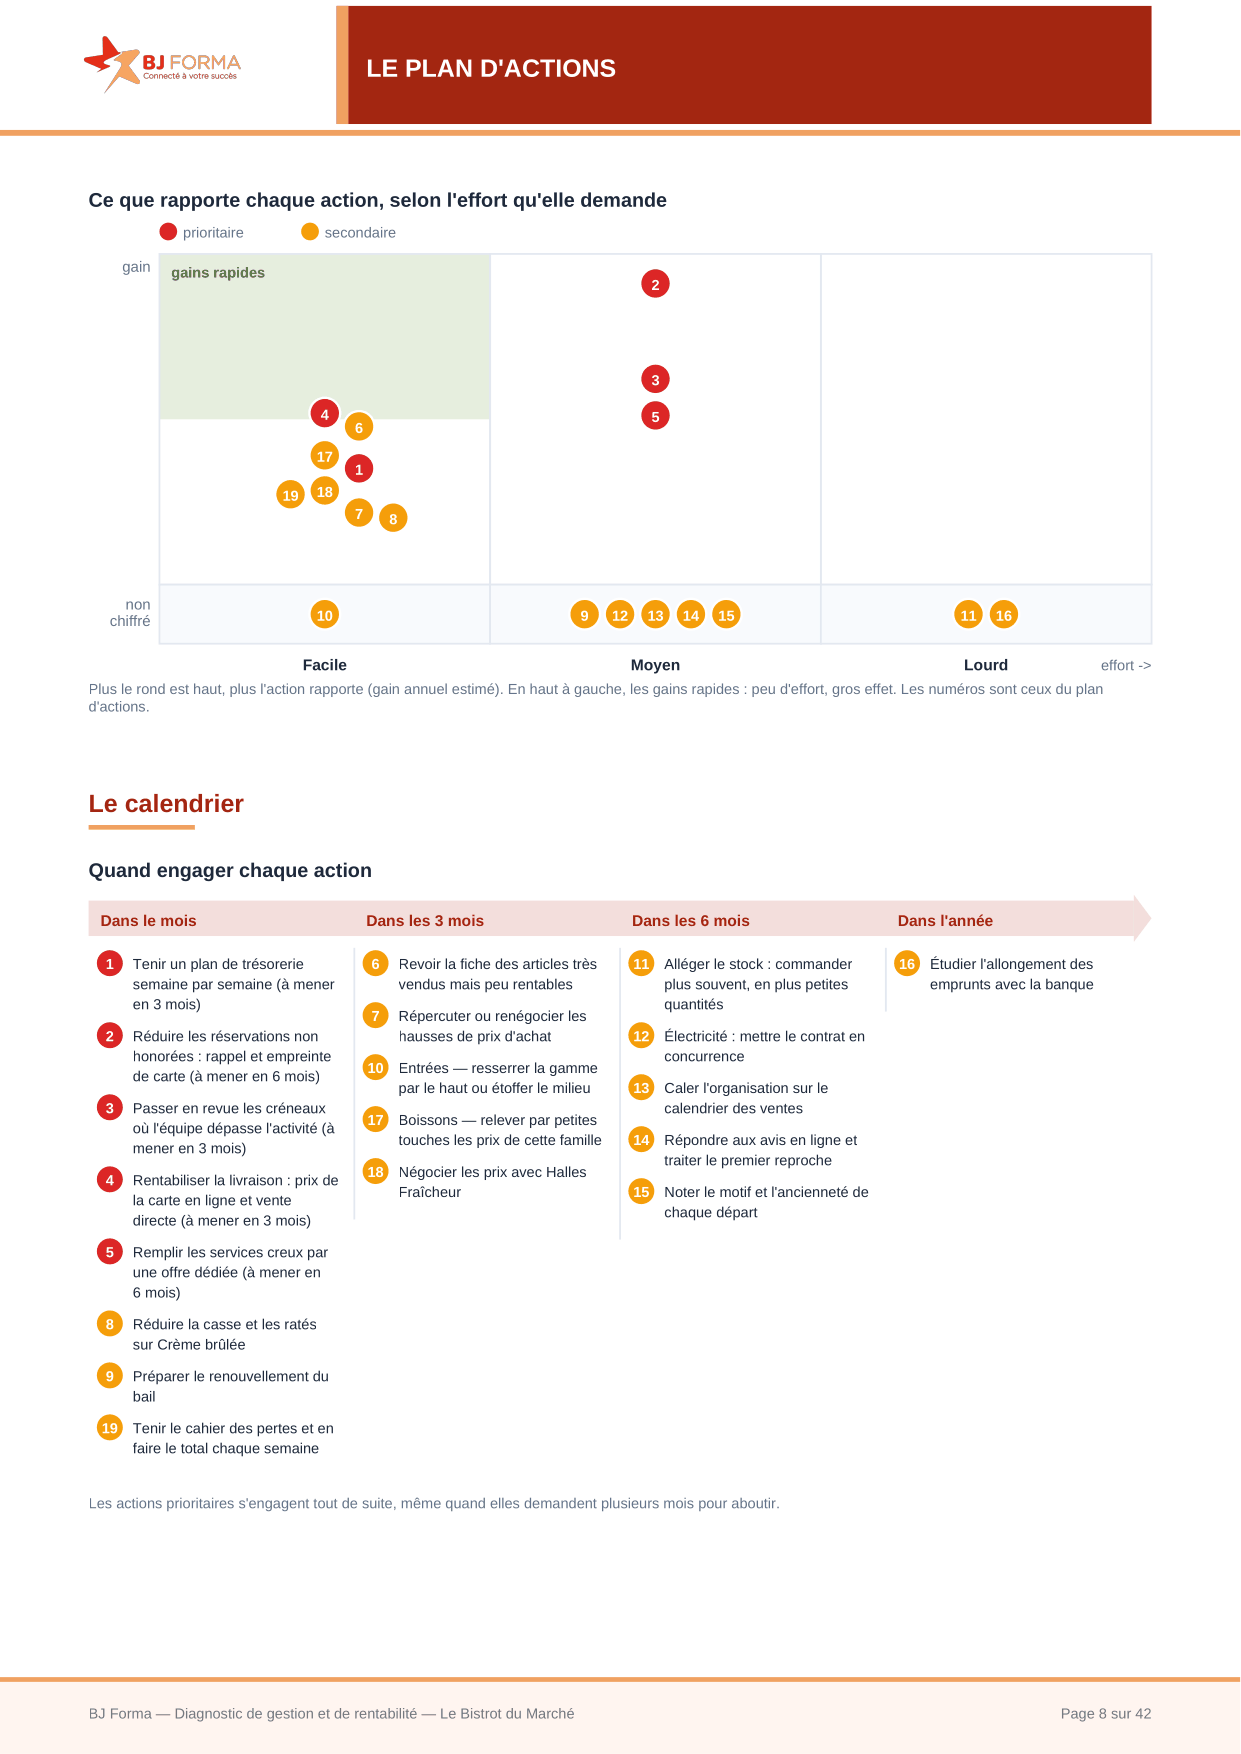 Effort et calendrier
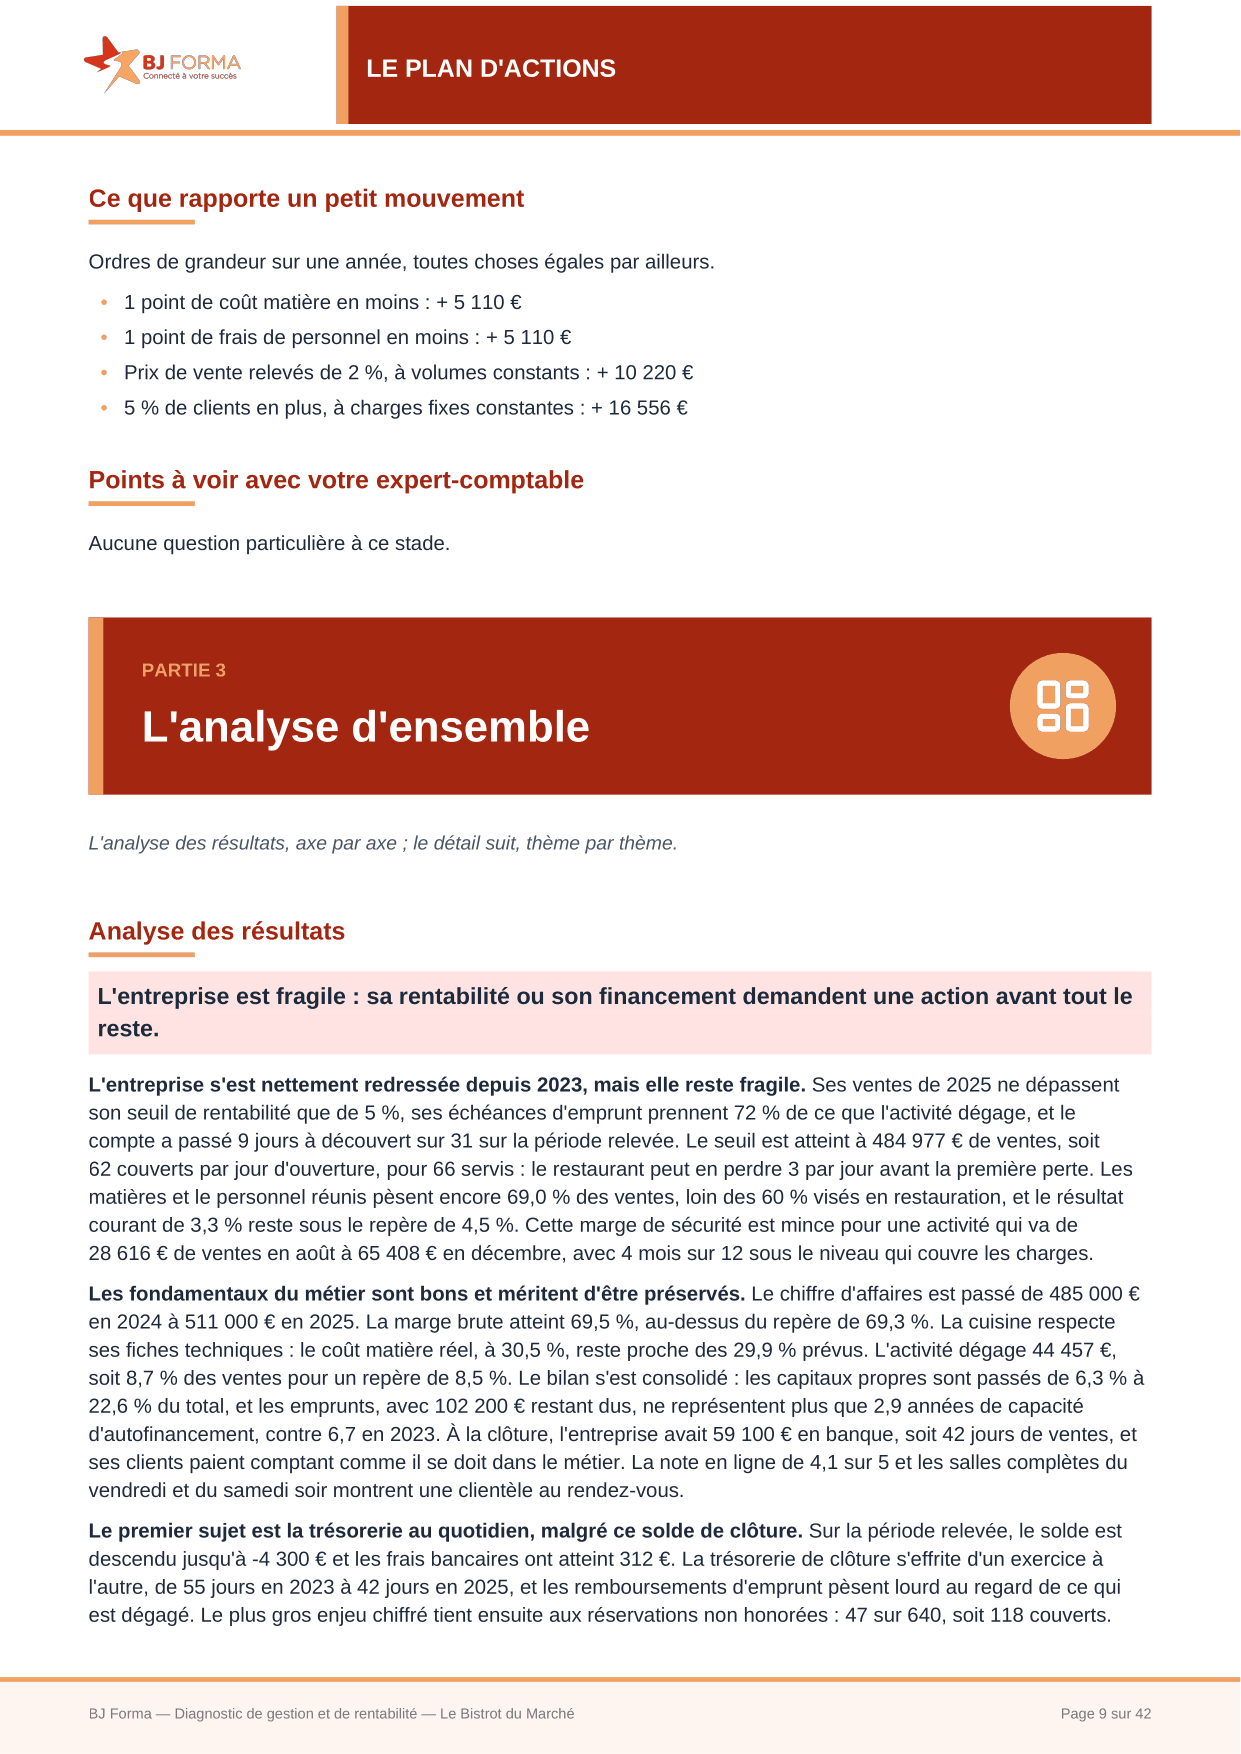 L'analyse rédigée
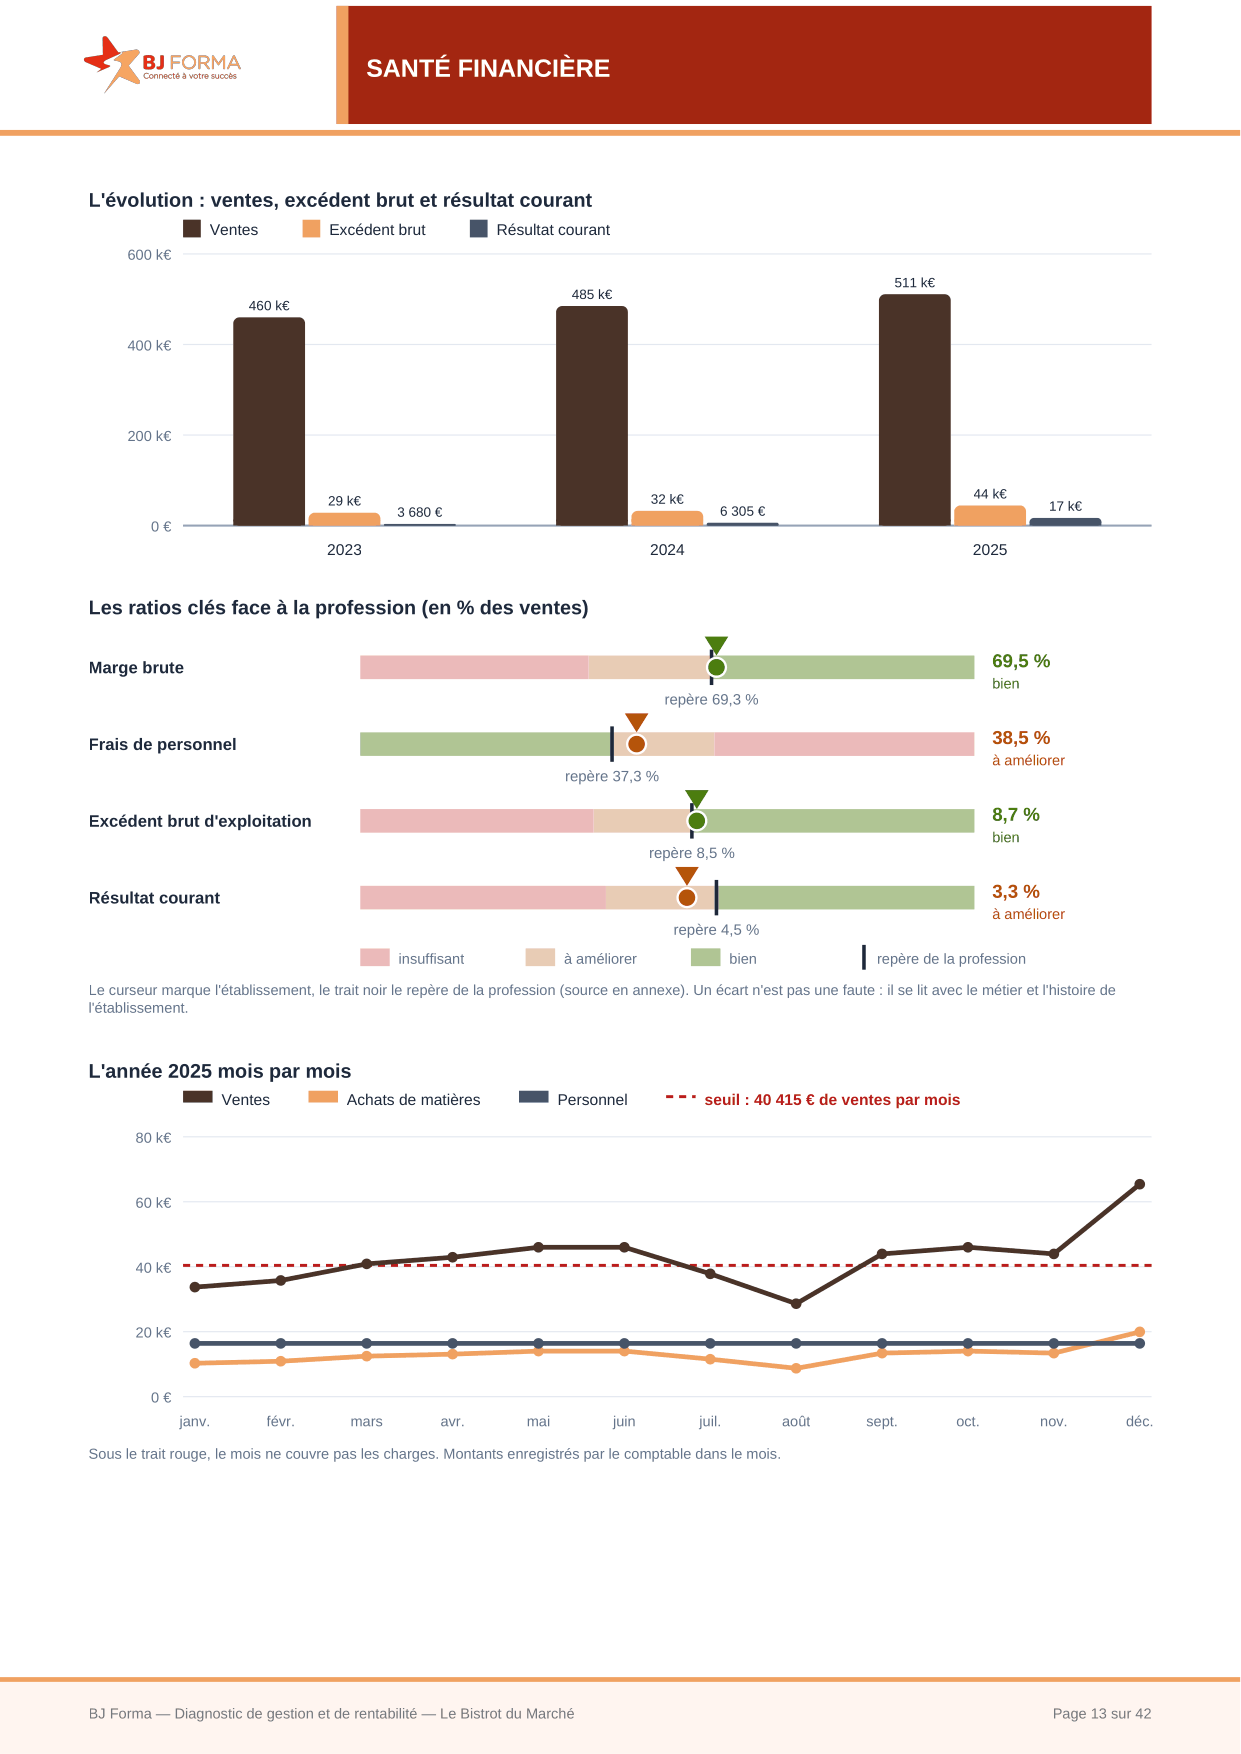 Face à la profession
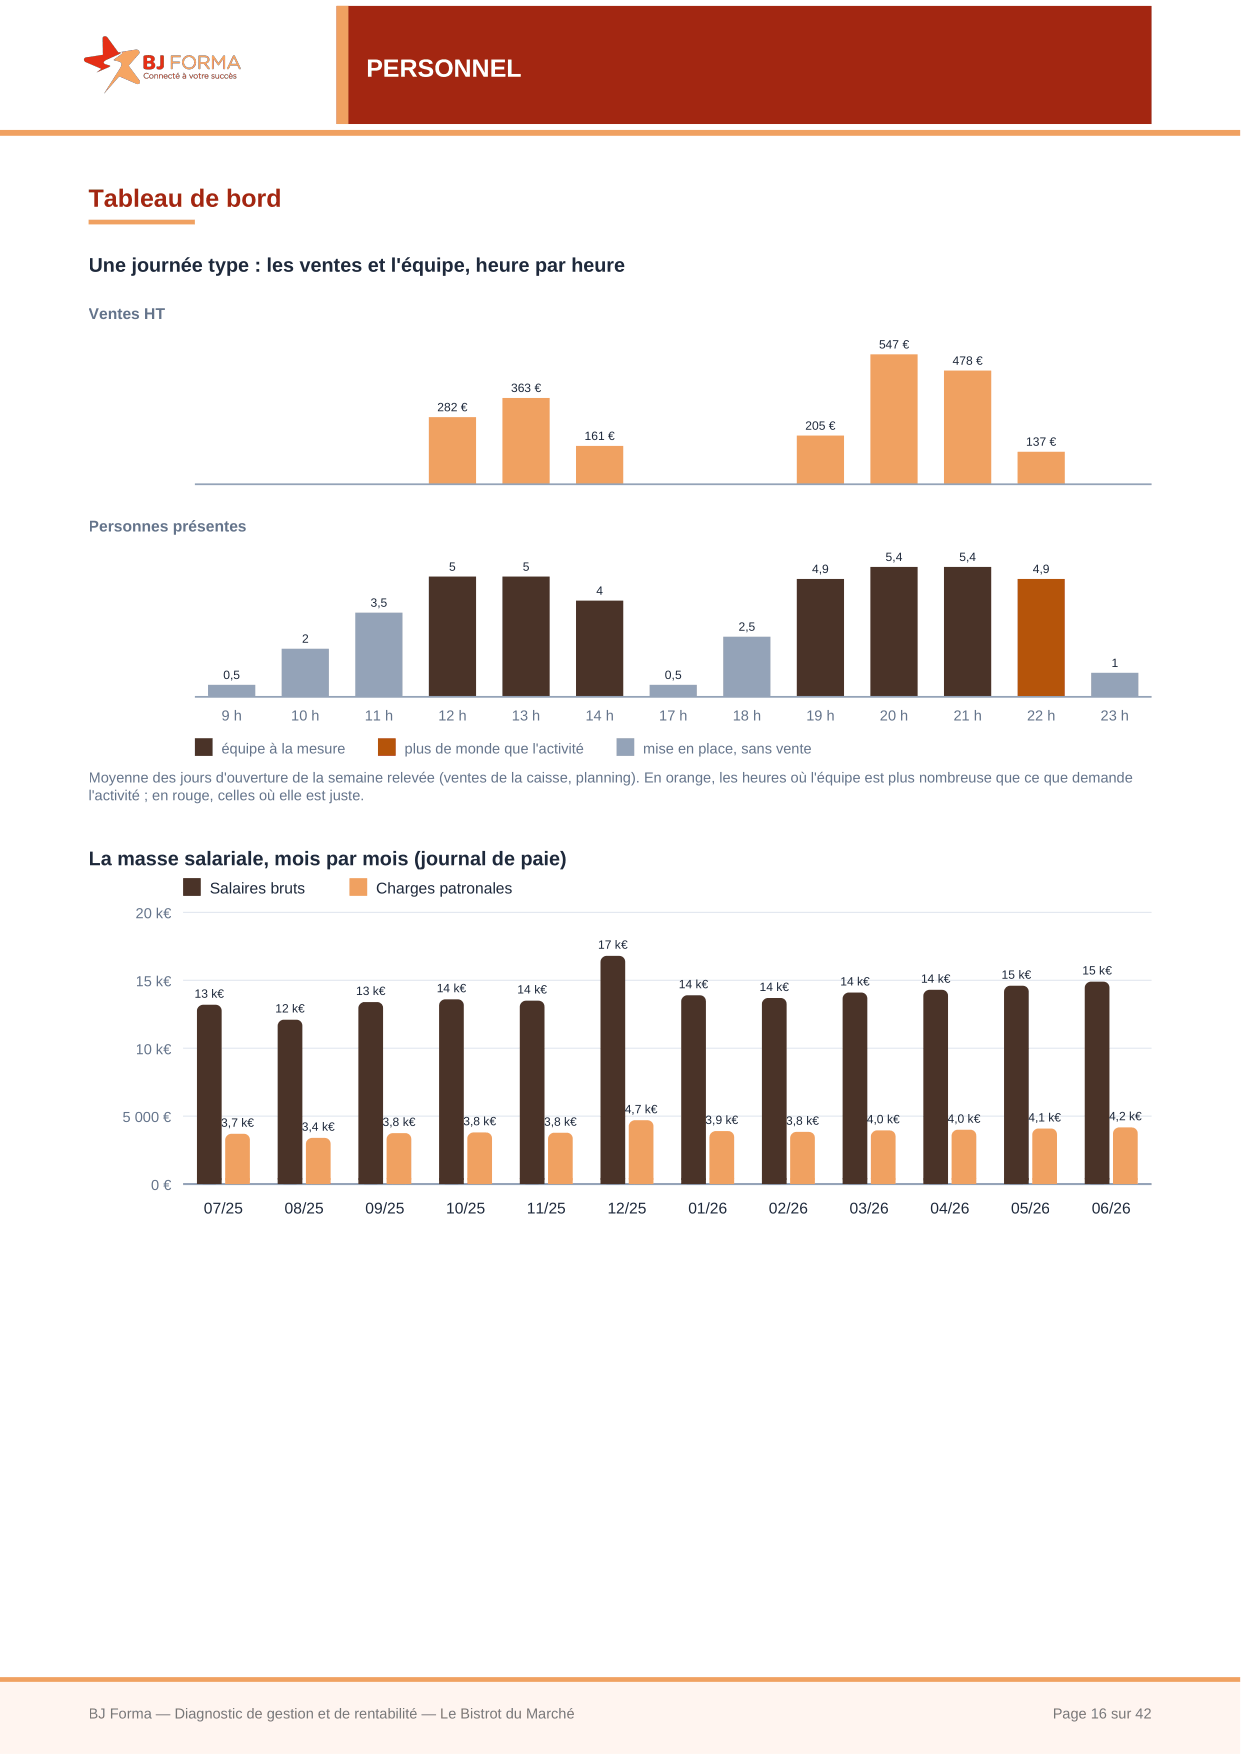 L'équipe heure par heure
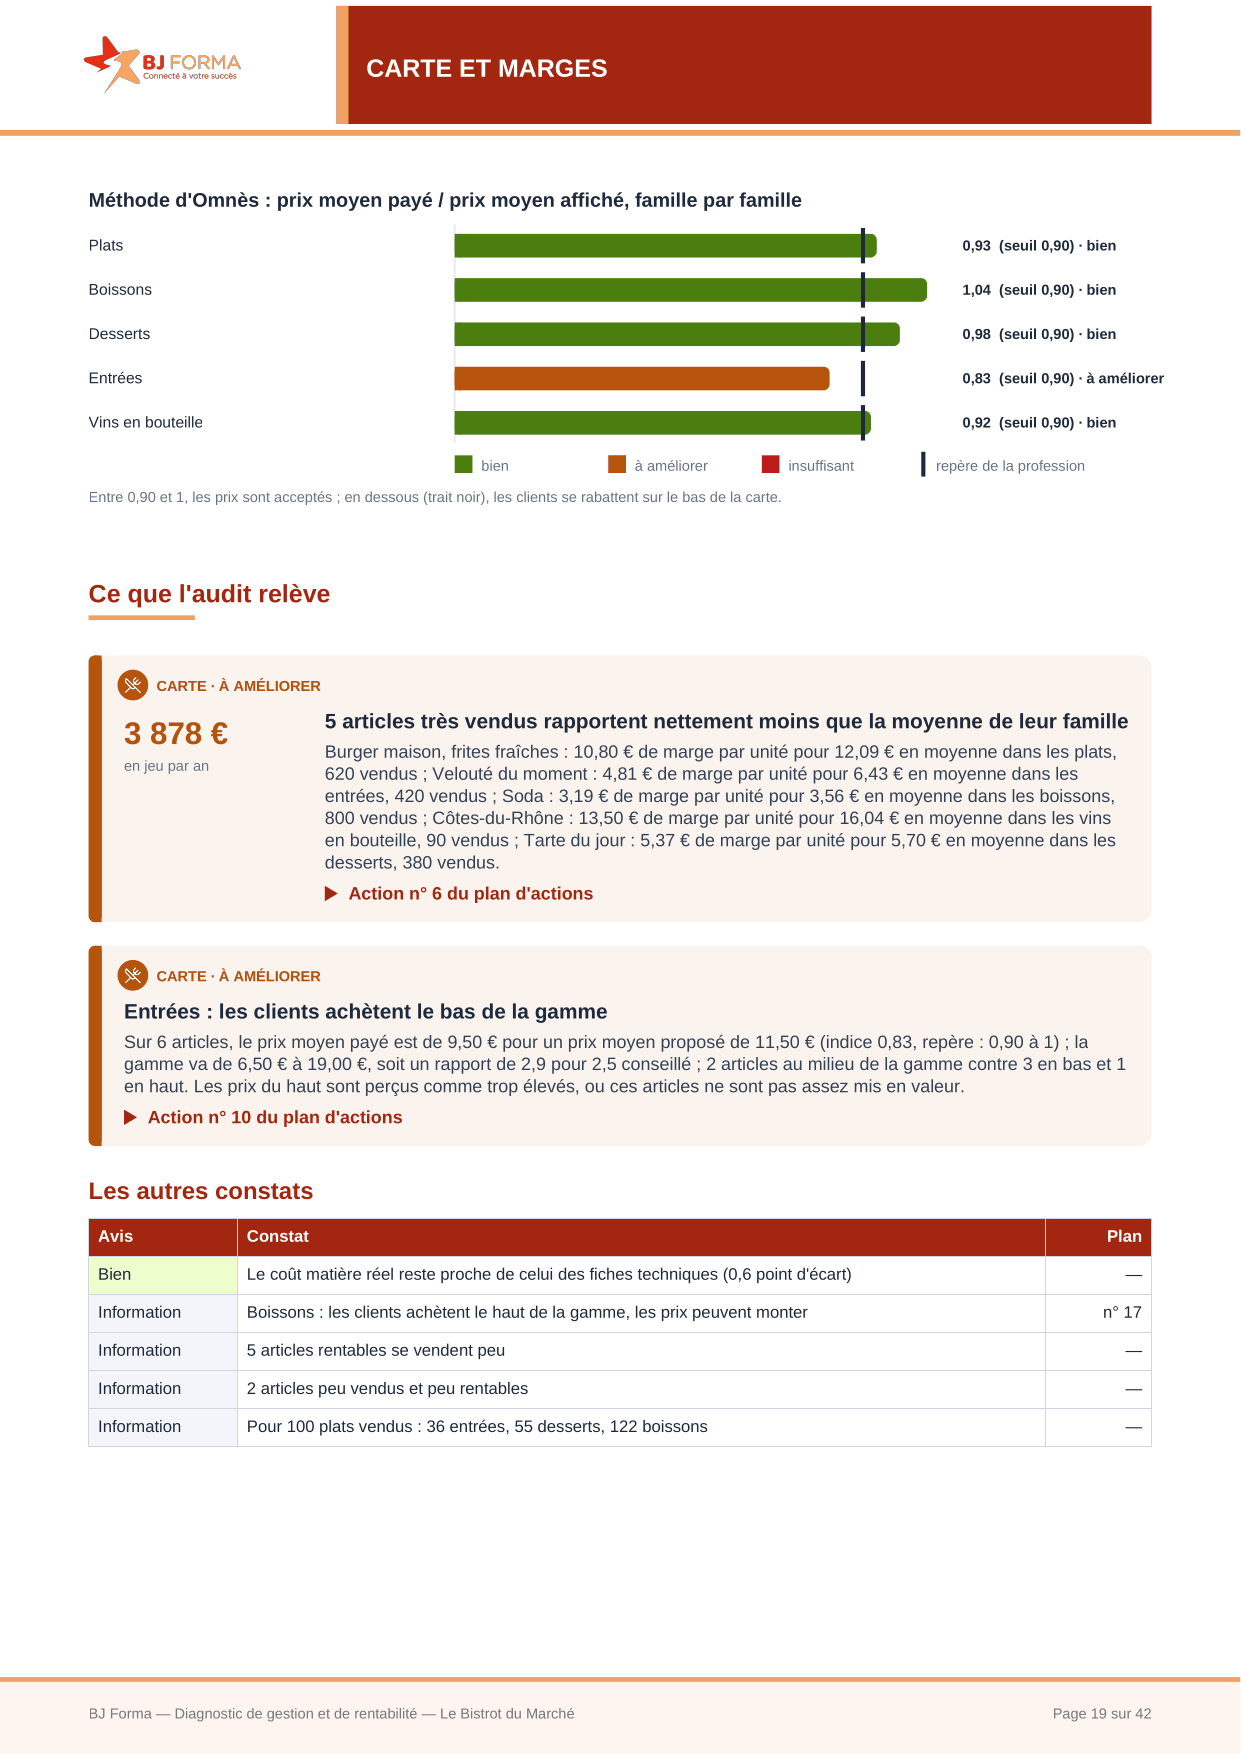 Carte et marges
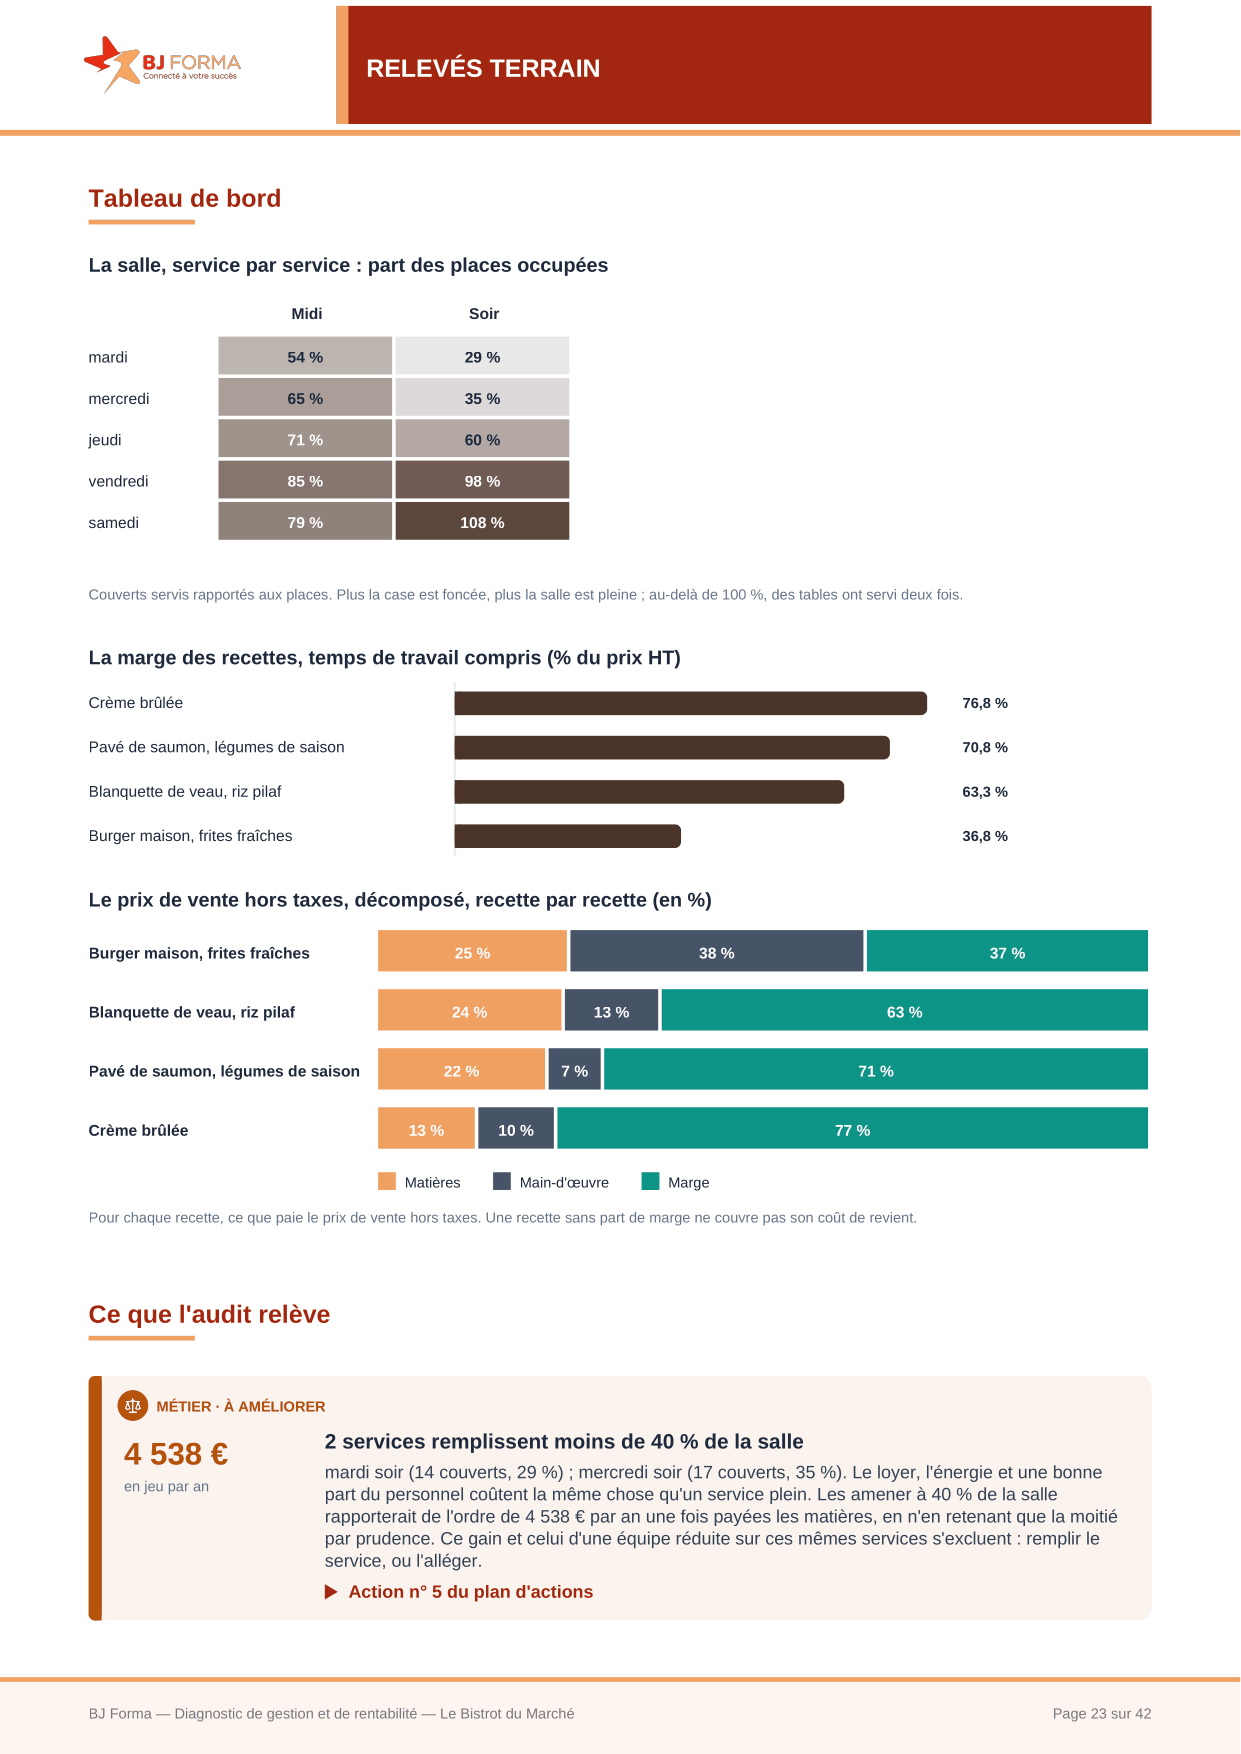 Recette par recette
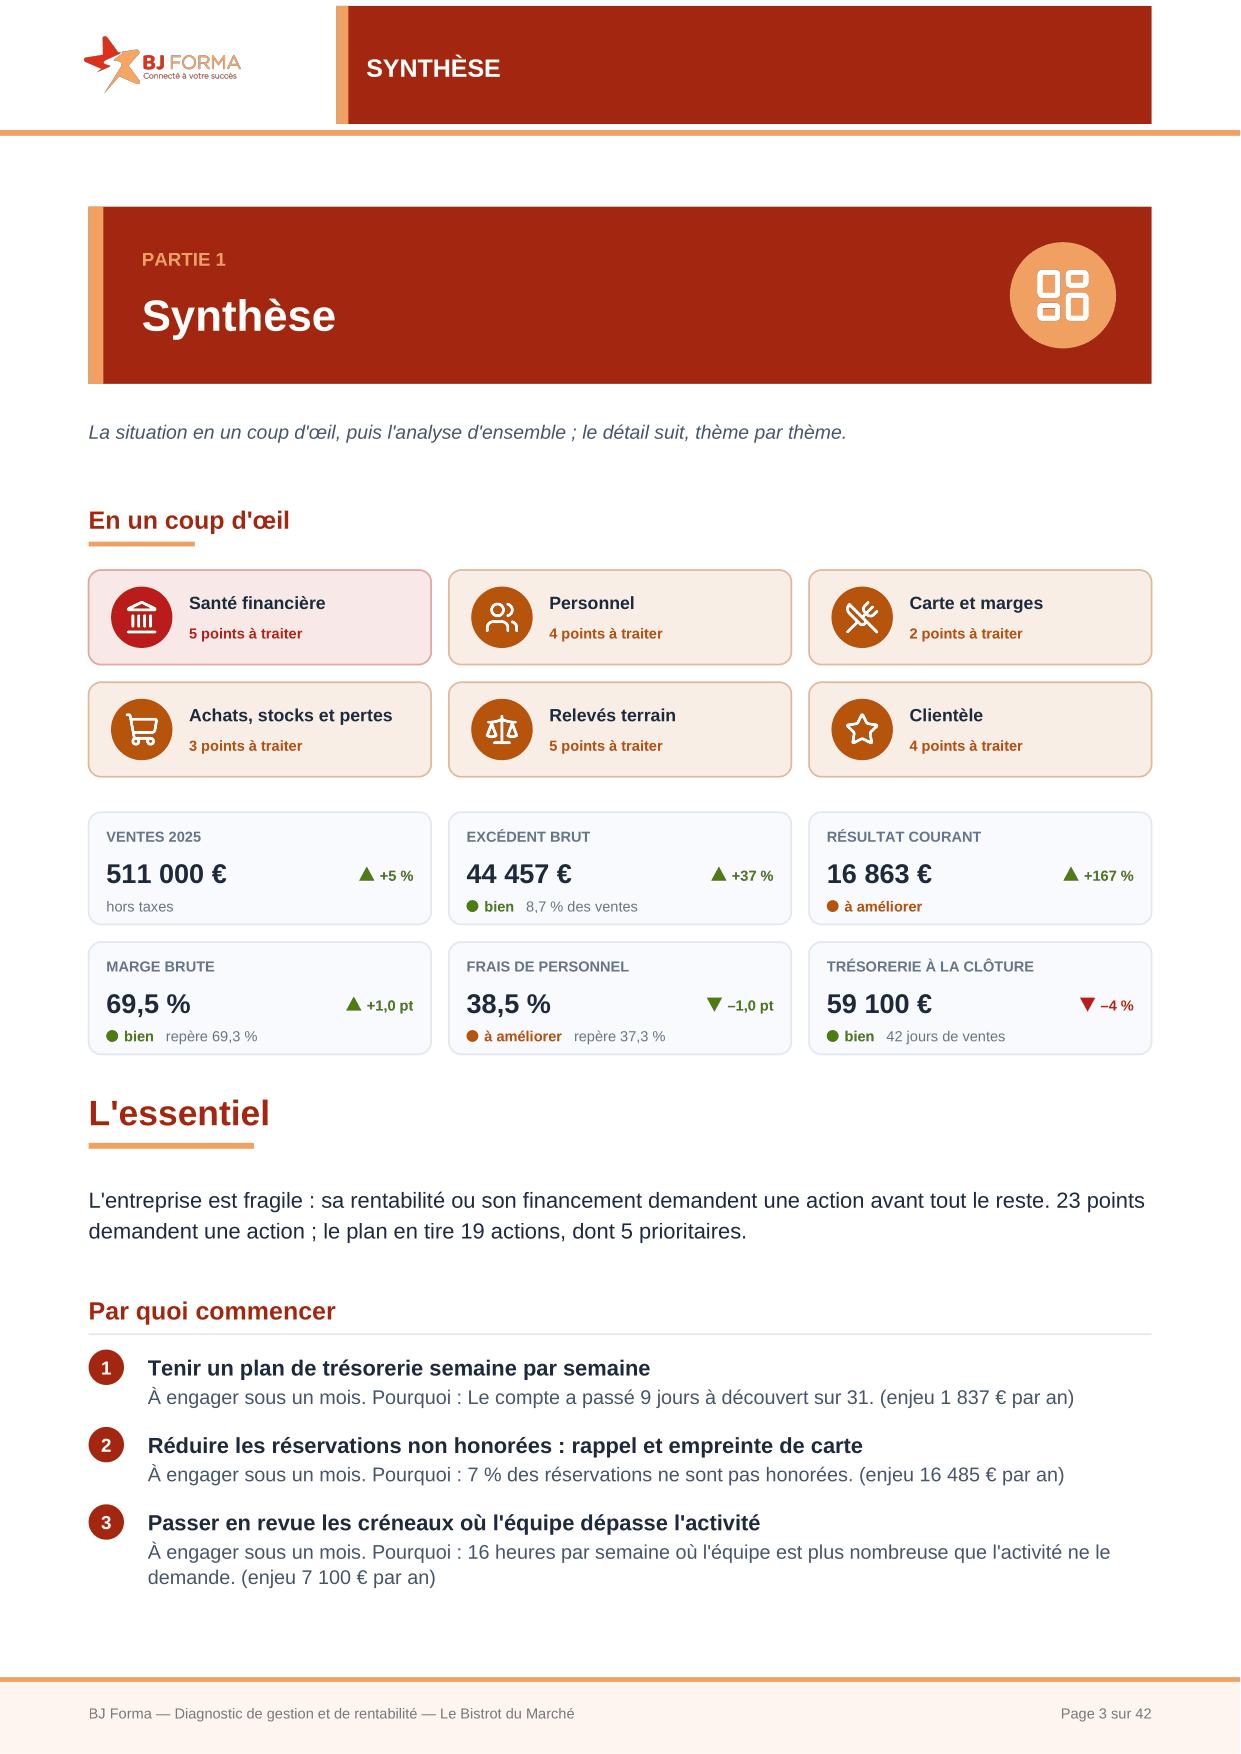
Ce que vous y lisez : les six thèmes étudiés, chacun avec son nombre de points à traiter, puis six chiffres clés (ventes, excédent brut, résultat courant, marge brute, frais de personnel, trésorerie) avec leur évolution et un avis, bien ou à améliorer. En bas, l'essentiel en une phrase et les premières actions, chacune avec son délai et sa raison.
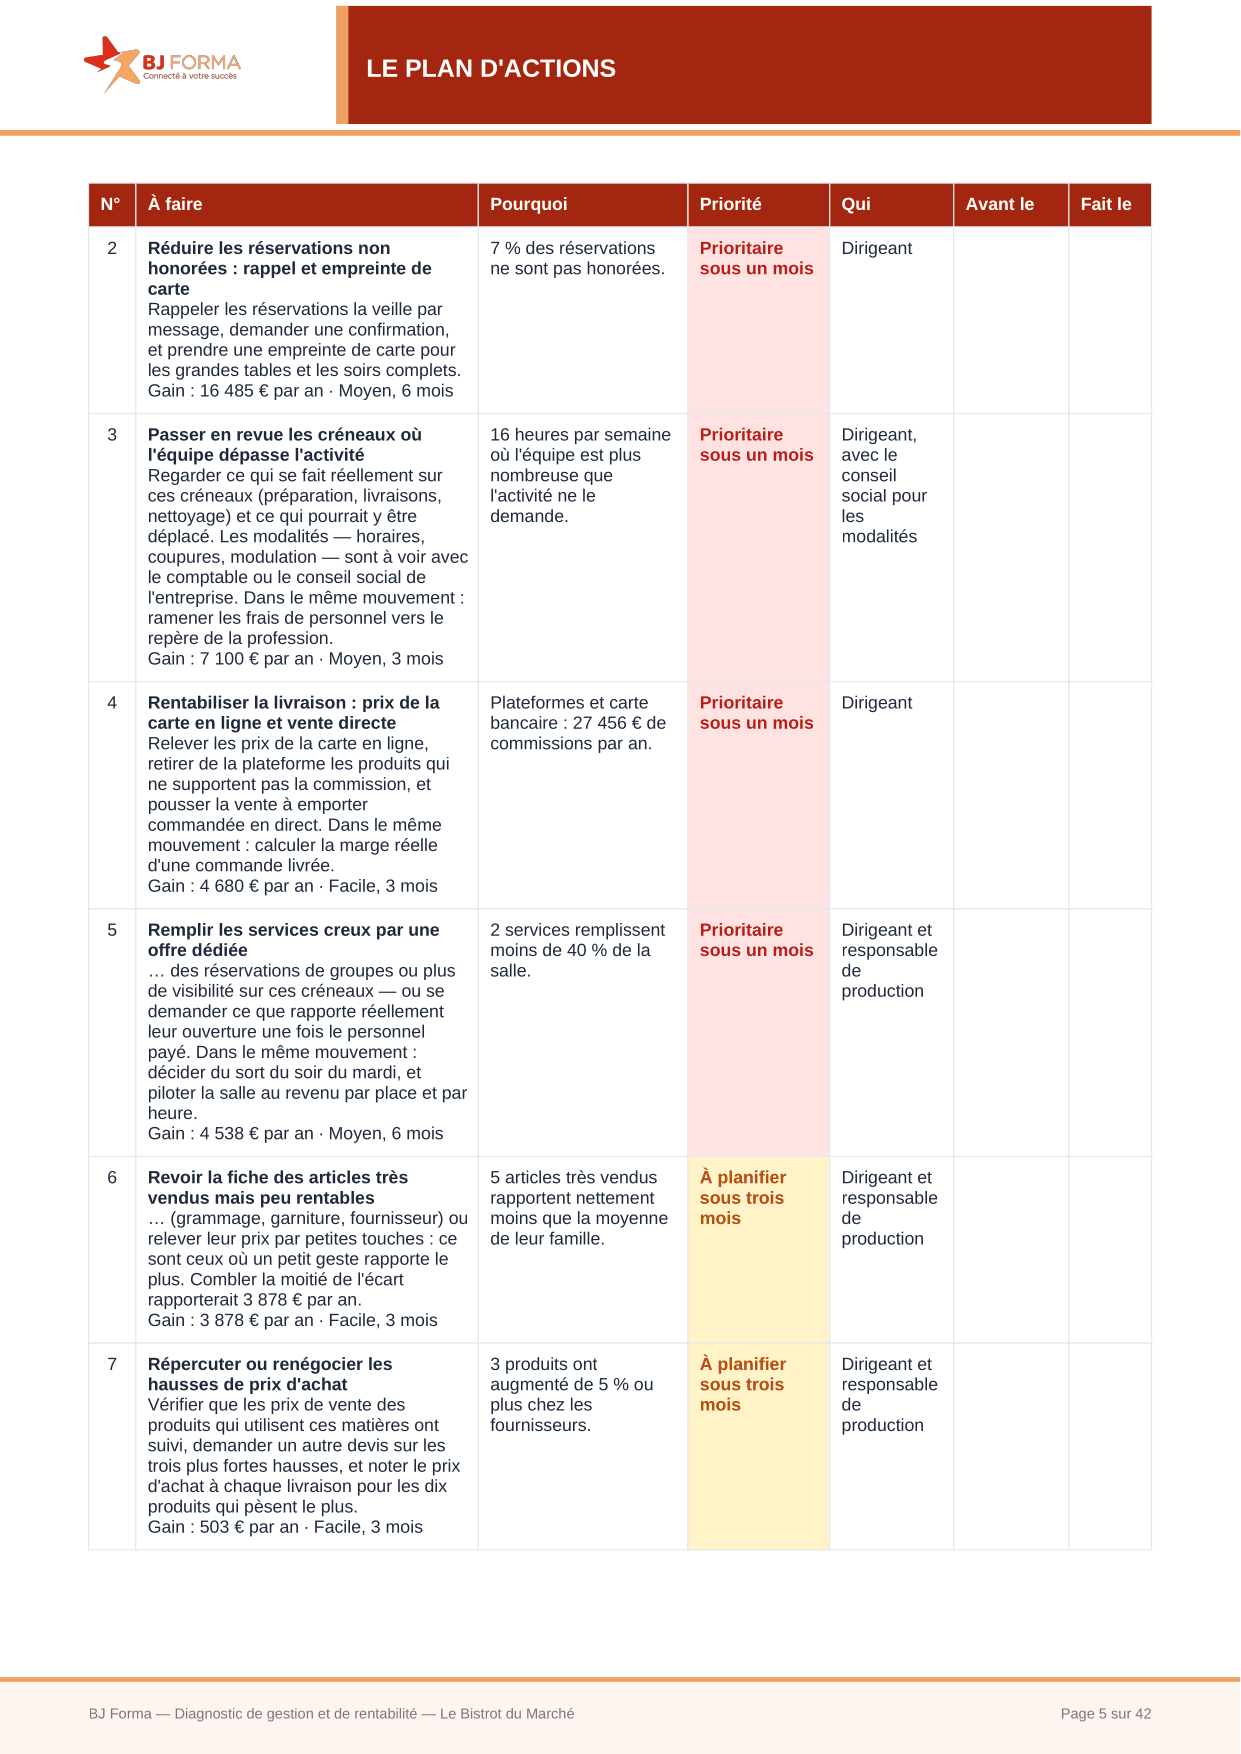
Ce que vous y lisez : chaque action en clair, ce qu'il faut faire concrètement et pourquoi, sa priorité (à engager sous un mois, ou à planifier sous trois mois) et qui s'en charge. Les colonnes « Avant le » et « Fait le » sont laissées vides : vous les remplissez pour suivre l'avancement avec votre équipe.
Ce que vous y lisez : chaque action placée selon l'effort qu'elle demande (facile, moyen, lourd) et ce qu'elle peut rapporter ; en haut à gauche, les gains rapides. Puis le calendrier : dans le mois, dans les trois mois, dans les six mois, dans l'année. Les montants sont des ordres de grandeur prudents, pas des gains garantis.
Ce que vous y lisez : ce que rapporte un petit mouvement (un point de coût matière en moins, des prix relevés de quelques pour cent) et les points à voir avec votre expert-comptable. Puis l'analyse d'ensemble, un texte suivi plutôt qu'une liste de chiffres : l'avis général, ce qui tient, ce qui pèse, par quoi commencer.
Ce que vous y lisez : les ventes, l'excédent brut et le résultat courant sur trois exercices ; quatre ratios clés placés chacun face au repère de la profession ; l'année mois par mois, avec le niveau de ventes qui couvre les charges. Un écart n'est pas une faute : il se lit avec votre métier et l'histoire de votre établissement.
Ce que vous y lisez : sur une journée type, les ventes de chaque heure en regard du nombre de personnes présentes, d'après la caisse et le planning ; les heures où l'équipe est plus nombreuse que l'activité ne le demande ressortent en couleur. Puis la masse salariale, mois par mois.
Ce que vous y lisez : pour chaque famille de la carte, le prix moyen payé par vos clients rapporté au prix moyen affiché ; en dessous du repère, ils se rabattent sur le bas de la carte. Puis les constats, chacun renvoyé à son action, comme les articles très vendus qui rapportent moins que la moyenne de leur famille.
Ce que vous y lisez : le remplissage de la salle, service par service, midi et soir. Puis, pour chaque recette relevée, sa marge une fois le temps de travail compté, et son prix de vente décomposé en matières, main-d'œuvre et marge : un coût matière raisonnable ne suffit pas toujours à faire une recette rentable.
Exemple établi pour un restaurant fictif, à titre d'illustration : les montants sont inventés et ne préjugent pas des résultats de votre établissement. Le rapport complet compte 42 pages : il comprend aussi les chapitres achats, stocks et pertes et clientèle, les mots du diagnostic expliqués, des annexes chiffrées thème par thème, et la méthode avec ses sources et ses limites.
Réponse sous 24 h ouvrées, devis sans engagement.
L'audit gestion & rentabilité est une démarche volontaire, à votre initiative. Le devis précise la durée exacte pour votre situation.
Deux limites, dites clairement. C'est une mission de conseil en gestion, réalisée à partir des documents comptables établis sous votre responsabilité et celle de votre expert-comptable : elle ne comporte ni tenue, ni révision, ni attestation de vos comptes, et l'exactitude des documents remis n'est pas contrôlée. Les montants estimés dans le plan d'actions sont des ordres de grandeur prudents, pas des gains garantis : les décisions restent les vôtres.
Pour aller plus loin sur vos coûts : formation « Mettre en place les fiches techniques pour optimiser ses coûts et ratios » et notre article sur le prix de vos produits de fêtes. Pour un regard sur l'expérience vécue par vos clients : la visite client mystère, seule ou en complément d'un audit.
Non. L'audit gestion & rentabilité est une démarche volontaire, à votre initiative, pour objectiver votre situation. Parmi nos accompagnements, seul le DUERP est obligatoire, dès le premier salarié.
Non, il le complète. C'est une mission de conseil en gestion, faite à partir des documents comptables établis sous votre responsabilité et celle de votre expert-comptable : elle ne comporte ni tenue, ni révision, ni attestation des comptes. Le rapport vous invite d'ailleurs à lui montrer le diagnostic, en particulier les points à voir avec lui.
Vos documents comptables des derniers exercices sont le point de départ. Pour aller plus loin sur chaque thème, d'autres pièces sont utiles si vous les avez : export des ventes de la caisse, planning, journal de paie, factures des principaux fournisseurs, inventaires, factures d'énergie, bail, relevés des plateformes et du terminal de paiement. Dans le rapport, chaque thème liste les documents étudiés.
Non. Ce sont des ordres de grandeur prudents, calculés toutes choses égales par ailleurs ; plusieurs sujets se recouvrent et ne s'additionnent pas. Ils servent à classer les actions selon ce qu'elles peuvent rapporter et l'effort qu'elles demandent : les décisions restent les vôtres.
Strictement. Rien n'est publié ni transmis à des tiers, et le rapport est un document confidentiel, établi pour votre seule entreprise.
L'audit gestion & rentabilité coûte 1 050 € HT. Demandez votre devis par le formulaire de contact, par téléphone au 06 42 17 20 61 ou par WhatsApp. Réponse sous 24 h ouvrées, devis sans engagement.
Restaurant, boulangerie, boucherie, traiteur ou vente à emporter en Île-de-France : parlons de votre établissement et de vos questions.
Demander un audit de gestion